

 KeiKei
こんばんは。
今回「SDGsデジタル資産運用」が自信を持ってお届けする記事は「AI時代のファミリー向け、SDGs資産運用ナビ」です。ではどうぞ!
目次
SDGsに貢献する運用の考え方
AIを活用したファミリー向けの資産形成では、単に利益を追求するだけでなく、「お金をどのような企業・事業に回すのか」を意識することが大切です。SDGsに貢献する資産運用とは、再生可能エネルギー、脱炭素、教育、医療、食品ロス削減、貧困対策など、社会や環境の課題解決を目指す企業・プロジェクトに資金を提供しながら、長期的な資産形成を目指す方法です。
金融庁は、ESG投資、インパクト投資、グリーンファイナンスなどを含めた「サステナブルファイナンス」の環境整備を進めています。サステナブルファイナンスは、環境・社会・企業統治を考慮しながら、持続可能な社会への移行を支える金融の仕組みです。[]
ただし、「SDGs」「環境配慮」「ESG」という言葉が付いているだけで、必ず社会貢献につながるとは限りません。投資先の事業内容、資金の使い道、環境改善効果、情報開示の内容を確認する必要があります。特に、実態以上に環境への貢献をうたう「グリーンウォッシュ」には注意が必要です。
ファミリー向けの場合は、次の3つを同時に考えると整理しやすくなります。
-
家計を破綻させない安全性。
-
教育費や老後資金を準備する長期性。
-
子どもに説明できる社会・環境への貢献性。
SDGs投資は、生活防衛資金を確保したうえで、余裕資金を長期・分散して運用するのが基本です。
環境株・ESG投資信託
最も取り組みやすい方法の一つが、環境関連企業の株式やESG投資信託です。環境株には、太陽光・風力発電、蓄電池、電気自動車、省エネ設備、水処理、リサイクル、環境測定、森林管理などを手がける企業があります。
個別株は、応援したい企業を自分で選べる点が魅力です。一方で、特定企業の業績や株価に大きく左右されるため、家族の資産形成の中心にする場合は注意が必要です。環境分野は将来性が期待される一方、政策変更、原材料価格、補助金、金利、競争環境によって株価が大きく変動することがあります。
初心者や家計管理を重視する家庭では、複数の企業や国に分散するESG投資信託やETFの方が使いやすい場合があります。投資信託を選ぶときは、名称だけでなく、次の項目を確認します。
-
どのSDGs目標を意識しているか。
-
組み入れ銘柄や投資地域は何か。
-
信託報酬などのコストはいくらか。
-
除外基準や選定基準が公開されているか。
-
温室効果ガス削減量などの成果を報告しているか。
-
分配金を出すタイプか、資産成長を重視するタイプか。
AIは、ファンドの目論見書や運用報告書を要約し、複数商品の違いを比較するのに役立ちます。ただし、AIが「この商品は安全」「必ず上がる」と判断するわけではありません。最終的には、運用会社の資料や金融機関の説明を確認しましょう。
グリーンボンド・社会貢献型債券
株式よりも値動きを抑えながら、資金使途を明確にしたい家庭には、グリーンボンドやソーシャルボンドが候補になります。
グリーンボンドは、太陽光発電、風力発電、省エネ建築、公共交通、水道、下水道など、環境問題の解決に関係するプロジェクトに資金を使うことを目的とした債券です。[] また、教育、医療、雇用、住宅、災害復興など社会課題に使われる債券はソーシャルボンドと呼ばれます。環境と社会の両方を対象にするサステナビリティボンドもあります。
債券は、満期まで保有すればあらかじめ決められた利息と元本の受け取りを期待できます。ただし、発行体が破綻すれば元本が戻らない可能性があり、途中で売却すると価格が下がっていることもあります。外国債券の場合は、為替変動も加わります。
選ぶ際は、利率だけでなく、以下を見ます。
-
発行体の信用力。
-
満期までの期間。
-
資金使途の具体性。
-
環境改善効果の報告。
-
外部評価機関による確認の有無。
-
中途換金のしやすさ。
地方公共団体の水道・下水道事業などに資金を充当するグリーンボンドでは、資金使途や環境改善効果をまとめたインパクトレポートが公開される例もあります。[] 子どもと一緒に「このお金がどのような施設や事業に使われるのか」を確認できる点は、金融教育にもつながります。
インパクト投資・オルタナティブ投資
インパクト投資は、経済的なリターンだけでなく、社会・環境に具体的な良い変化を生み出すことを目指す投資です。例えば、地方の再生可能エネルギー、フードロス削減、障害者雇用、子育て支援、教育サービス、医療・介護、地域交通などが対象になります。
オルタナティブ投資には、太陽光発電設備、不動産、森林、農地、再生可能エネルギー事業、ソーシャルレンディング、クラウドファンディングなどが含まれます。株式や債券とは異なる値動きを期待できる一方、元本保証がないもの、換金しにくいもの、事業内容が分かりにくいものもあります。
特に、再生可能エネルギー設備への投資は、発電収入や売電収入をもとにした分配を目指しますが、天候、設備故障、自然災害、制度変更、事業者の経営状態などの影響を受けます。非上場企業や小規模事業への投資も、成長すれば大きな社会的効果が期待できる反面、事業が失敗して資金を失うリスクがあります。
ファミリー資産では、オルタナティブ投資を主力にせず、全体の一部に限定する方が現実的です。例えば、生活防衛資金と低コストの分散投資を土台にしたうえで、家族が内容を理解できるプロジェクトに少額を配分する方法です。
環境プロジェクト型仮想通貨
環境プロジェクト型仮想通貨や、カーボンクレジットと関係するデジタル資産も注目されています。ブロックチェーンを利用して、再生可能エネルギー、森林保全、二酸化炭素削減、環境プロジェクトへの資金提供や取引履歴を管理する仕組みです。
理論上は、資金の流れを追跡しやすくしたり、少額から世界中のプロジェクトに参加できたりする可能性があります。AIと組み合わせれば、プロジェクトの資料、トークンの仕組み、発行量、利用目的、価格変動などを整理することもできます。
しかし、この分野は一般的な預金や投資信託よりもリスクが高いと考えるべきです。価格変動が非常に大きく、プロジェクト自体が失敗する可能性、トークンの利用価値がなくなる可能性、取引所やウォレットの問題、詐欺、ハッキング、規制変更などがあります。また、トークンを購入しても、実際の森林保全やCO₂削減にどの程度つながったのかを確認しにくいケースがあります。
確認したい項目は次のとおりです。
-
何の環境プロジェクトに使われるのか。
-
削減量や保全面積などの成果が第三者に検証されているか。
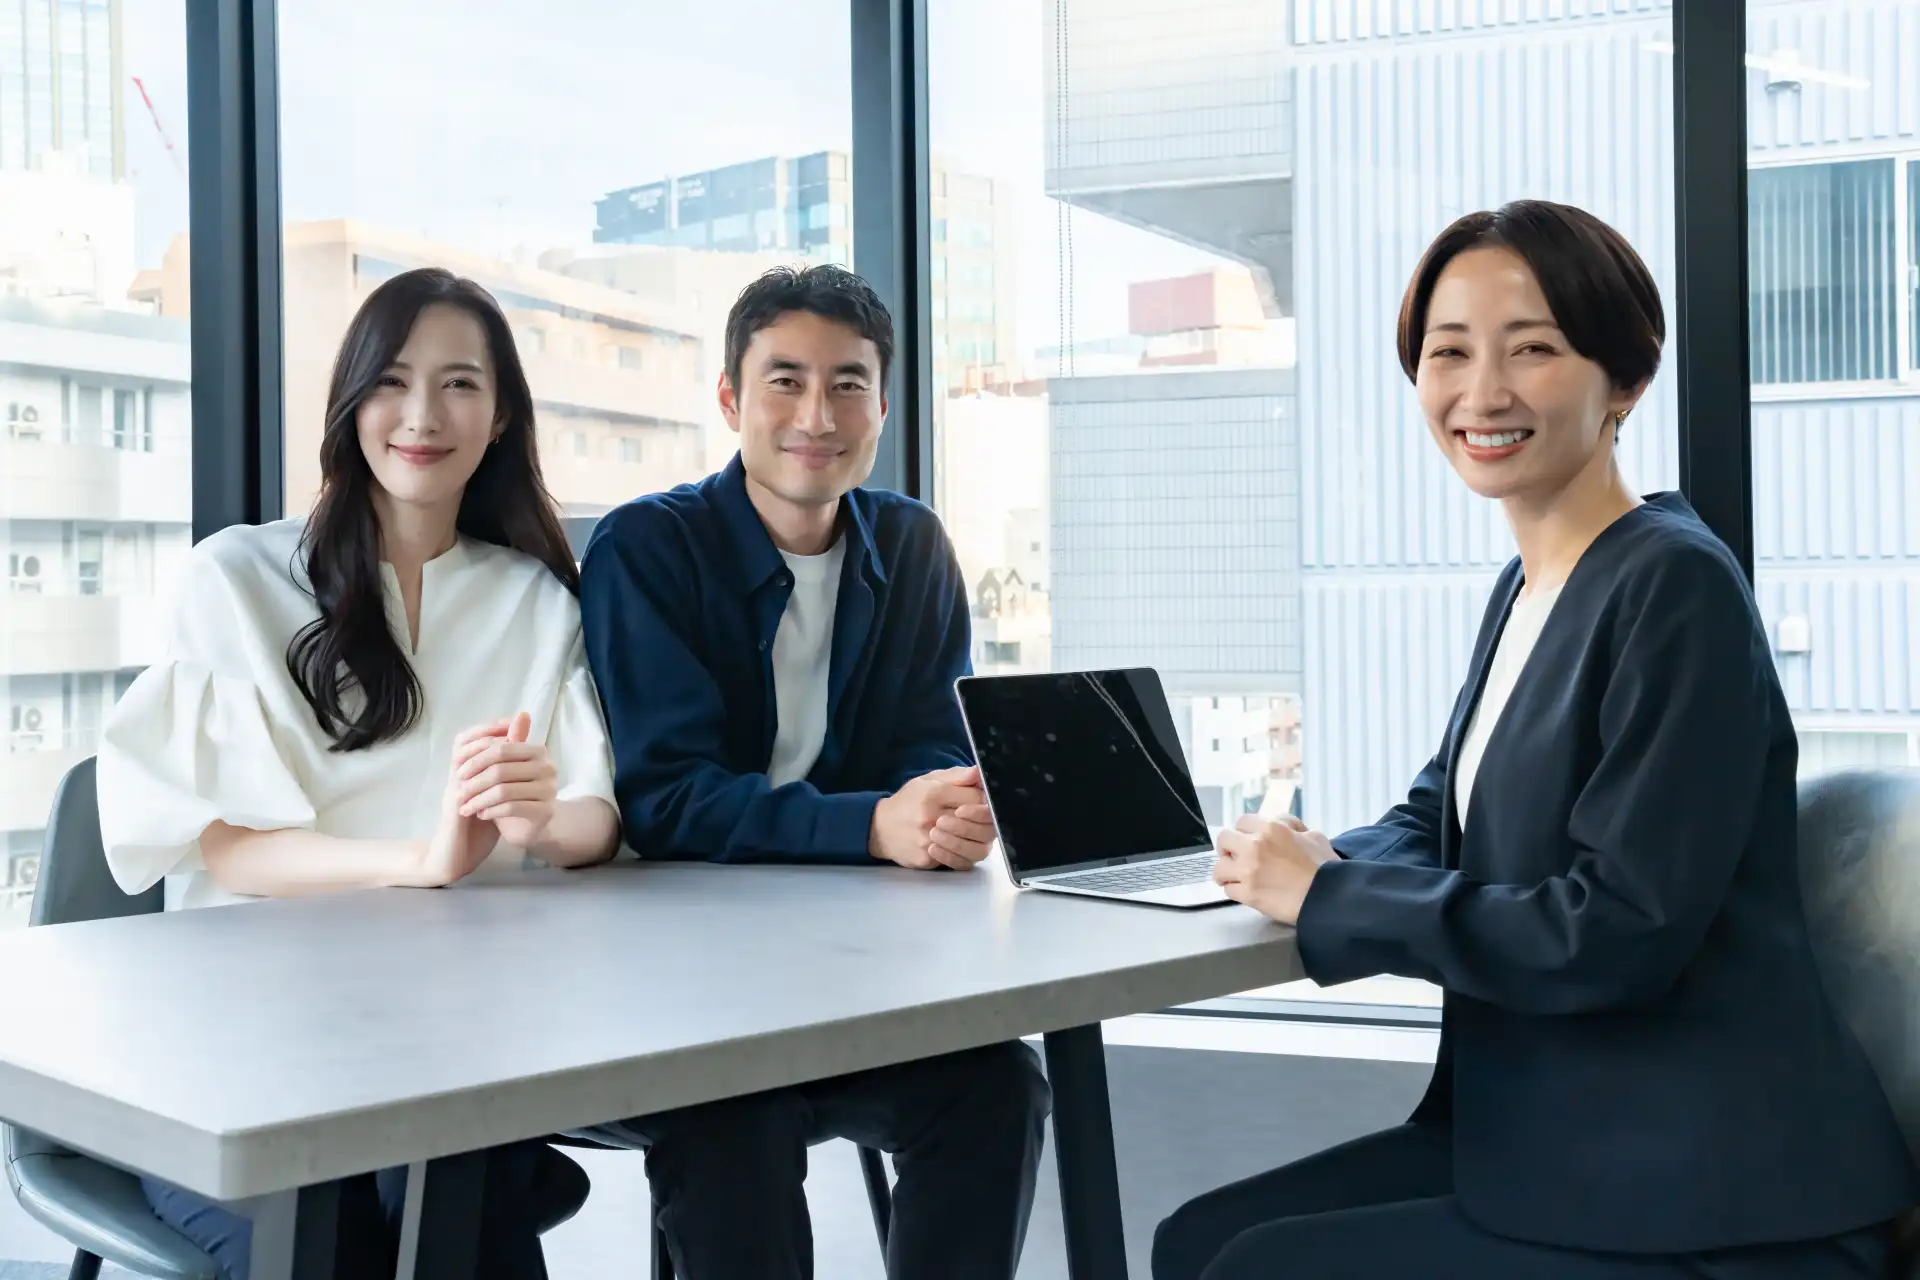
 画像はイメージです
-
トークンを保有する経済的意味があるか。
-
発行者、運営者、監査情報が明らかか。
-
売買量が少なく、換金できない危険はないか。
-
失っても家計に影響しない金額か。
環境目的であっても、仮想通貨は投機性の高い商品になり得ます。ファミリー向けでは、教育目的の少額にとどめ、資産形成の中心とは分けて考えることが重要です。
AIを使った家庭向け運用設計
AIは投資判断を丸ごと任せるためではなく、情報整理と家族会議を助ける道具として使うと効果的です。例えば、投資信託の目論見書を読み込ませて、投資対象、手数料、リスク、SDGsとの関係を表にしたり、企業の統合報告書から環境目標と実績を抜き出したりできます。
家庭では、次のような手順が実践しやすいでしょう。
-
生活費6か月分など、家庭に必要な現金を確保する。
-
教育費、住宅費、老後資金など、使う時期を分ける。
-
長期資金を低コストの分散投資で準備する。
-
ESG投資信託、グリーンボンド、環境株などを目的別に比較する。
-
インパクト投資や環境型仮想通貨は少額に抑える。
-
半年または1年ごとに、資産配分と社会的効果を見直す。
一例として、安定性を重視する家庭なら、現金・預金を生活防衛資金として確保し、長期の分散投資を中心に置き、その一部をESG投資信託やグリーンボンドに振り分けます。さらに、家族が応援したい地域プロジェクトや環境事業へ、無理のない範囲で少額参加する方法があります。
大切なのは、「SDGsと名が付く商品を買うこと」ではなく、家計を守りながら、資金の行き先と成果を確認することです。環境・社会への貢献度、手数料、リスク、換金性、長期的な家計目標を一緒に見比べることで、納得感のある資産運用になります。投資には元本割れの可能性があるため、具体的な商品選びや税務上の判断は、最新の公式資料や専門家の助言も確認してください。